
Ключевые выводы
- —Новое жильё на Северном Кипре чаще покупают по плану оплаты застройщика, а не в банковскую ипотеку.
- —План на страницах Belmaris и West Park: депозит 2 000 £, 35% при подписании договора и оставшиеся 65% — 36 равными ежемесячными платежами (ноябрь 2026).
- —Платежи в фунтах, поэтому покупатель с доходом в другой валюте каждый месяц несёт курсовой риск.
- —По действующему декрету, если ипотеки в пользу продавца нет, срок на переоформление кочана начинает течь после полной оплаты цены.
- —Жилищный кредит Halkbank в ТРСК доступен проживающим в ТРСК гражданам ТРСК и Турции; иностранцам стоит уточнять варианты в каждом банке.
Большинство покупателей новой квартиры на Северном Кипре до банка так и не доходят. Они платят застройщику напрямую, по графику, прописанному в договоре. В этой статье разбираем, как устроен такой план, на что смотреть от первоначального взноса до последнего платежа и на каком этапе кочан переходит на ваше имя. Мы сами продаём свои проекты в рассрочку, поэтому примеры берём оттуда; все цифры открыто опубликованы на страницах проектов.
Как работает рассрочка от застройщика?
Схема простая: вместо банка отсрочку даёт продавец. При покупке на этапе строительства план обычно состоит из трёх частей. Сначала бронь, которая снимает квартиру с продажи, затем первоначальный взнос при подписании договора купли-продажи и, наконец, ежемесячные или поэтапные платежи на остаток. Размер взноса зависит от проекта; около трети цены — частая отправная точка на этом рынке.
С готовым жильём на вторичном рынке всё иначе. Продавец, как правило, частное лицо и не хочет ждать денег годами, поэтому цена оплачивается сразу или по короткому плану на несколько месяцев.
Платежи по календарю или по ходу стройки?
Моделей две. При календарном плане вы каждый месяц платите одну и ту же сумму, и платежи идут, даже если стройка замедлилась. При поэтапном плане оплата наступает по мере завершения фундамента, каркаса, крыши и отделки. Второй вариант лучше защищает покупателя, но его сложнее планировать: сколько платить в конкретном месяце, зависит от темпа работ. Если вы обсуждаете поэтапный план, понимание того, как подрядчик ведёт стройку от этапа к этапу, помогает привязать в договоре каждый платёж к конкретной работе.
Пример плана оплаты: взнос и ежемесячный платёж
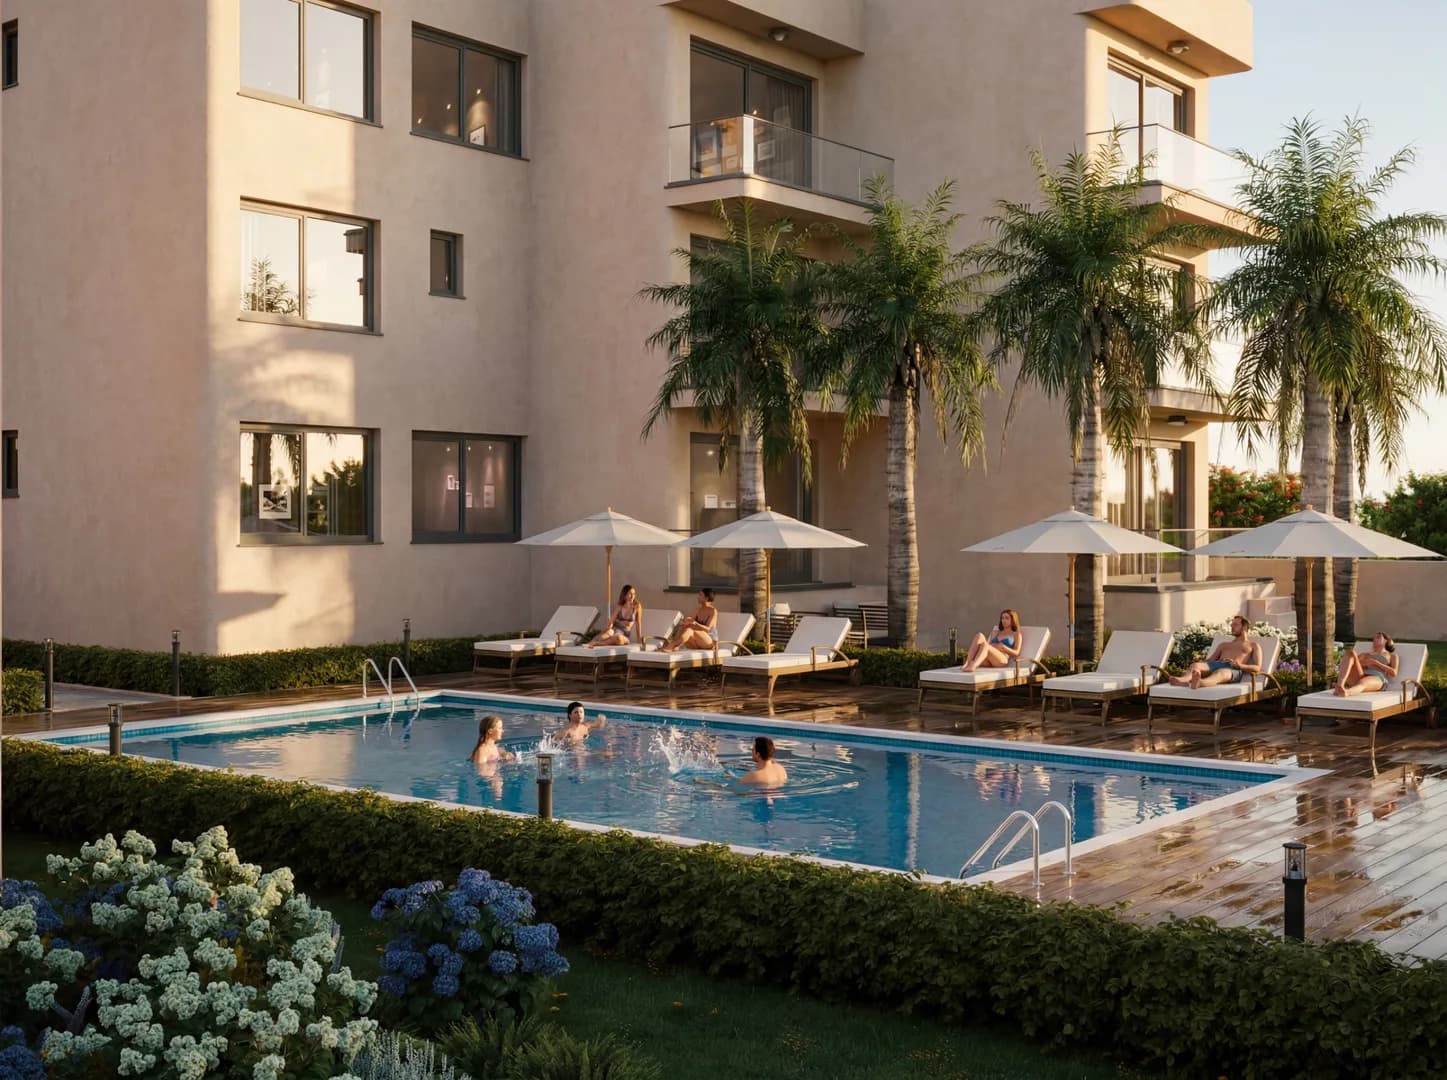
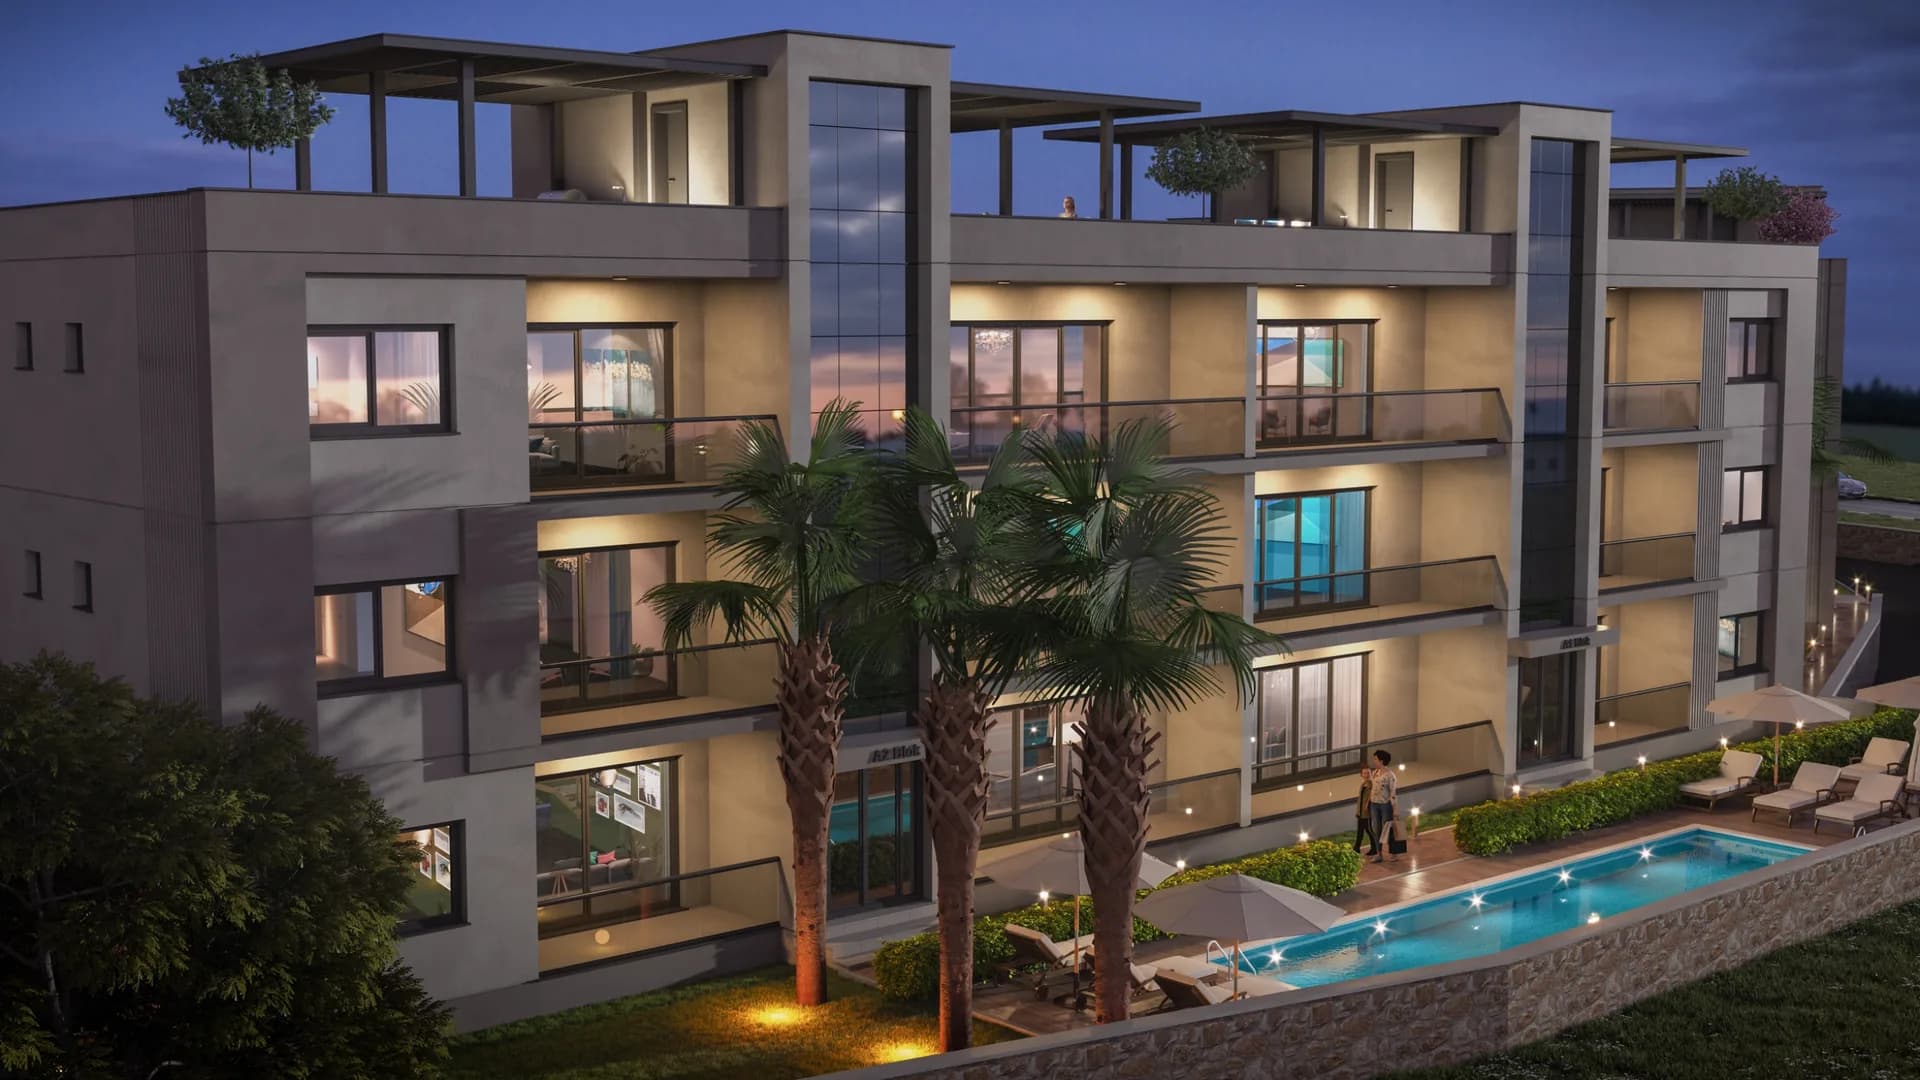
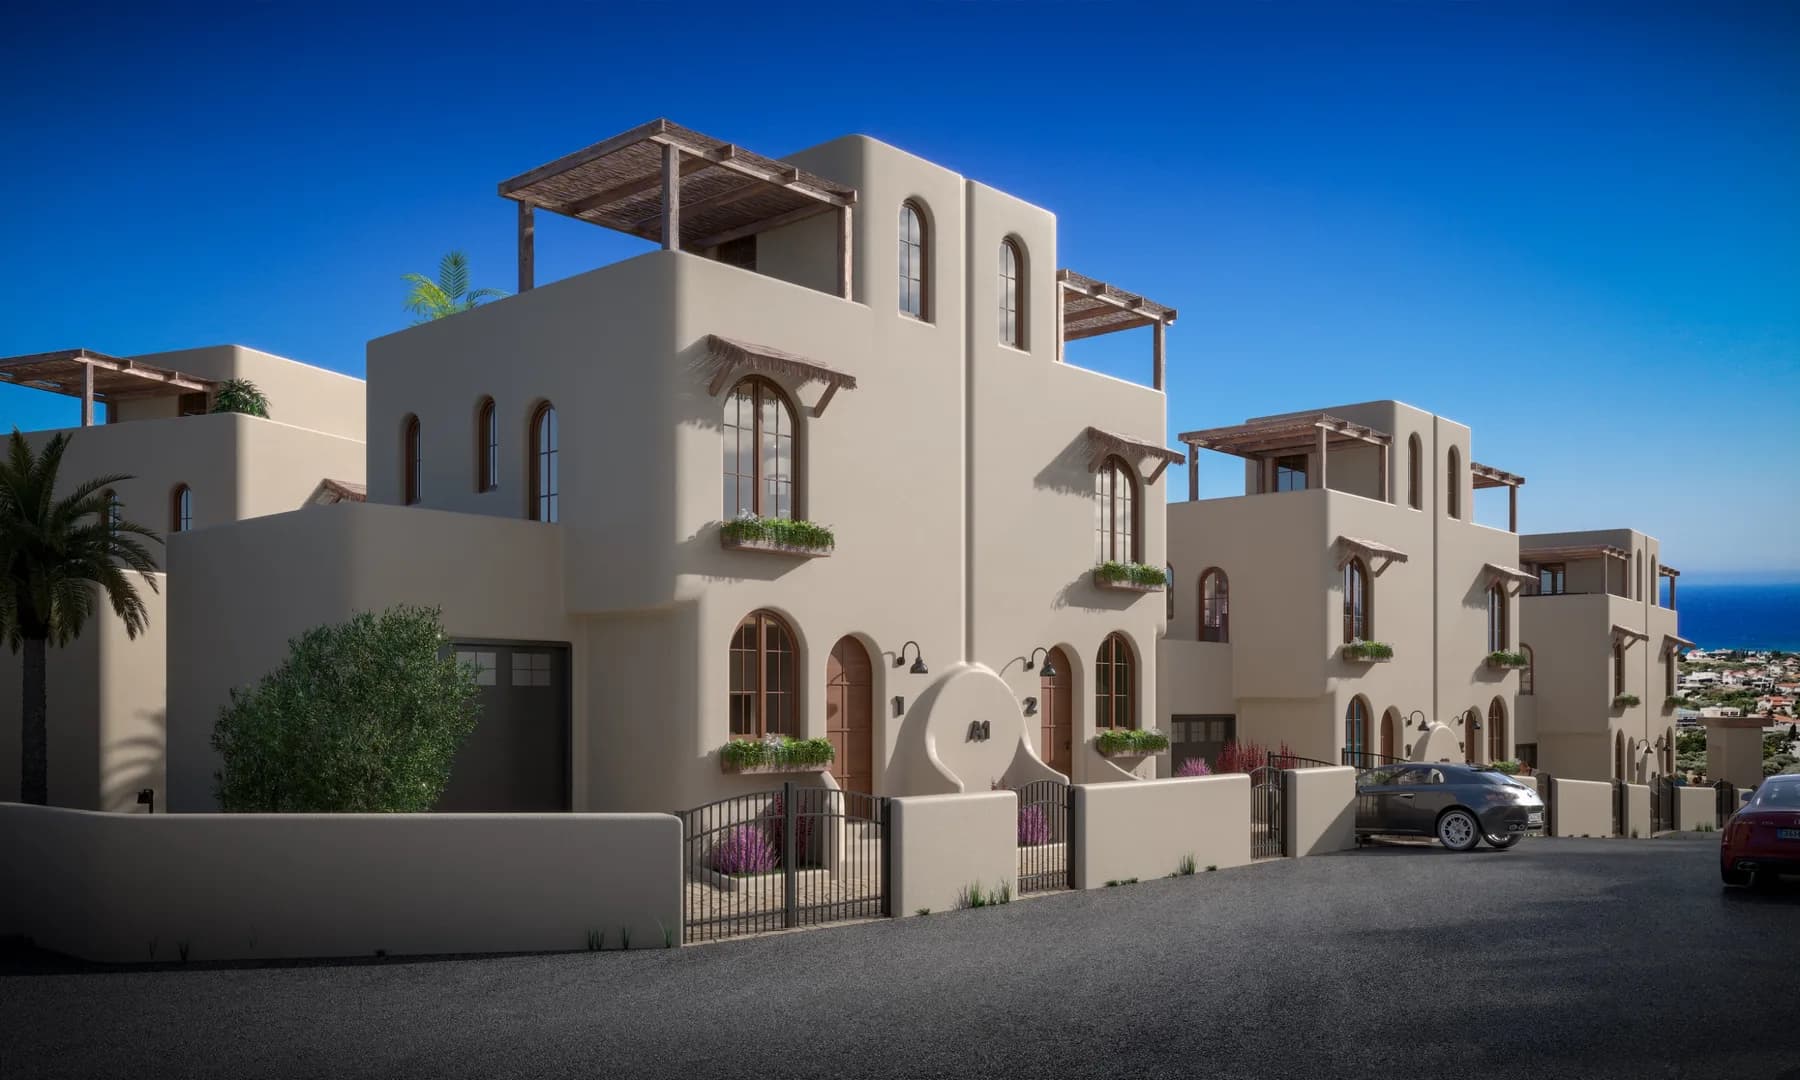
На страницах проектов Belmaris (Лапта) и West Park (Алсанджак) указан одинаковый план: депозит 2 000 фунтов бронирует квартиру на 30 дней, при подписании договора оплачивается 35% общей стоимости, оставшиеся 65% — 36 равными ежемесячными платежами. В таблице этот план применён к опубликованной цене одной квартиры в каждом проекте. Расчёт наш.
Статья | Belmaris, 2 спальни с садом (80 м²) | West Park, 2 спальни с террасой (85 м²) |
|---|---|---|
Цена | 153 000 £ | 139 000 £ |
Депозит за бронь | 2 000 £ | 2 000 £ |
Первоначальный взнос (35%) | 53 550 £ | 48 650 £ |
Остаток (65%) | 99 450 £ | 90 350 £ |
Ежемесячный платёж (36 мес.) | около 2 763 £ | около 2 510 £ |
Взнос за трансформатор | 1 200 £ | 1 200 £ |
Цены взяты со страниц проектов по состоянию на ноябрь 2026 года и могут измениться. О процентах или наценке за рассрочку на страницах не сказано. Не указано и то, засчитывается ли депозит в первоначальный взнос, поэтому в таблице они показаны отдельно; уточните это в договоре.
Цены отличаются от квартиры к квартире, поэтому тот же расчёт лучше сделать для того варианта, который вы рассматриваете. На страницах проектов с планом оплаты указаны условия и сроки сдачи, а в разделе недвижимость на продажу в рассрочку цена и площадь квартир приведены рядом.
Платежи могут продолжаться после сдачи дома
Одну деталь легко упустить. Сдача Belmaris запланирована на сентябрь 2027 года, West Park — на апрель 2027 года, на обеих страницах указан допуск в три месяца. План на 36 месяцев длиннее. Значит, по договору, подписанному сегодня, часть платежей придётся уже после получения ключей. Если вы собираетесь сдавать квартиру и частично покрывать платёж арендой, это удобно. Но от этого зависит и момент переоформления кочана, о чём ниже.
Фунт стерлингов и валютный риск
Цены и платежи в ТРСК почти всегда указываются в фунтах. Если вы зарабатываете в фунтах, валютного риска нет. Если ваш доход в рублях, евро или лирах, платёж только выглядит неизменным: в вашей валюте он меняется каждый месяц. Если фунт подорожает к вашей валюте на 10%, платёж 2 510 £ обойдётся вам на 10% дороже, и за 36 месяцев эффект накапливается.
Убрать риск нельзя, но уменьшить можно: внести больший взнос и сократить остаток, заранее отложить фунты под график платежей или спросить, можно ли привязать план к другой валюте. Некоторые застройщики объявили и о планах с индексацией в турецких лирах по росту местных зарплат; если вам предложат такой вариант, проверьте, что формула индексации прописана в договоре.
План оплаты и пункты о просрочке в договоре
График платежей — самая обсуждаемая часть договора купли-продажи (contract of sale). До подписания убедитесь, что письменно закреплено следующее:
Сумма, валюта и дата каждого платежа, а также на какой счёт и каким способом он вносится.
Если просрочите вы: проценты или штраф, после скольких пропущенных платежей продавец вправе расторгнуть договор и какая часть уплаченного возвращается при расторжении.
Если опоздает застройщик: дата сдачи, срок допуска и штраф или компенсация аренды, если и он превышен.
Досрочное погашение: дают ли скидку, если закрыть остаток раньше. На страницах наших проектов о скидке за досрочную оплату ничего не сказано; если такое условие оговорено, впишите размер скидки в договор.
Если земля в ипотеке — как ваша квартира будет освобождена от залога до переоформления.
Как застройщик скажем: большинство споров, которые мы видим, возникает не из-за недобросовестности, а из-за условий, о которых договорились устно. Платёж, который «можно задержать на неделю-другую», становится проблемой, когда в дело вступает письменный пункт договора.
Регистрация договора и разрешение на покупку
Договор иностранного покупателя после уплаты гербового сбора регистрируется в районном управлении земельного кадастра, и подаётся заявление на разрешение Совета министров. Действующий декрет с силой закона устанавливает для этих шагов законные сроки, и при их пропуске договор может автоматически утратить силу. Сроки меняются, поэтому актуальные уточните у адвоката. На этом этапе важны и лимиты: граждане Турции могут купить не более 6 квартир или 3 двухэтажных отдельных вилл на человека, граждане других стран — не более 3 квартир или 2 вилл, и каждая покупка требует разрешения Совета министров.
Переоформляют ли кочан после последнего платежа?
Как правило, да. Тот же декрет говорит, что если ипотека в пользу продавца не оформлена, срок на переоформление начинает течь с даты полной оплаты цены. В той же статье сказано, что застройщик, не переоформивший кочан, когда покупатель ему уже ничего не должен, обязан возместить причинённый ущерб. Переоформление с ипотекой в пользу продавца в тексте рассматривается отдельно; применим ли этот путь к вашему случаю, спросите адвоката.
На практике это значит, что до последнего платежа объект может числиться в кадастре за застройщиком. Всё это время вас защищает зарегистрированный договор. И последний платёж — не конец расходов: при переоформлении уплачиваются налоги и сборы, а размер сбора за переоформление зависит от гражданства и от того, какой по счёту это объект. Сборы тоже нужно внести в законный срок после публикации разрешения, так что заложите эту сумму в конец бюджета уже сейчас.
Можно ли купить в ипотеку?
Иногда, и не каждому. Отделения некоторых турецких банков в ТРСК выдают жилищные кредиты. Например, на странице жилищного кредита Halkbank в ТРСК указано, что кредит выдаётся проживающим в ТРСК гражданам ТРСК и Турции на покупку жилья в ТРСК, до 80% оценочной стоимости и на срок до 120 месяцев. На купленное жильё оформляется ипотека первой очереди, а пример расчёта на странице приведён в турецких лирах.
Отсюда два вывода. Во-первых, подтвердить похожий банковский продукт для иностранцев, не проживающих в ТРСК, мы не смогли, так что спрашивать придётся в каждом банке. Во-вторых, кредит требует залога самого жилья, поэтому он должен вписываться в процесс разрешения и переоформления; для квартиры на этапе строительства это может означать, что деньги банка можно получить только при переоформлении. Официального источника о том, можно ли купить жильё на Северном Кипре на кредит банка в вашей стране, мы тоже не нашли; уточните это напрямую в своём банке.
Если хотите пройтись по цифрам до решения, можно поговорить с нашей командой: мы письменно пришлём график платежей, дату сдачи и проект договора.
Часто задаваемые вопросы
Какой первоначальный взнос при покупке в рассрочку на Северном Кипре?+
Зависит от проекта. В Belmaris и West Park берут депозит 2 000 £ за бронь и 35% общей стоимости при подписании договора, а оставшиеся 65% выплачиваются 36 равными ежемесячными платежами (ноябрь 2026). Проверьте в договоре, засчитывается ли депозит во взнос.
Есть ли проценты по рассрочке от застройщика?+
В плане на страницах наших проектов о процентах или наценке не сказано. В других проектах условия могут отличаться, поэтому сравните итоговую цену в рассрочку с ценой при полной оплате и закрепите её письменно.
Переоформят ли кочан на меня до окончания платежей?+
Как правило, нет. По действующему декрету с силой закона, если ипотека в пользу продавца не оформлена, срок на переоформление начинает течь после полной оплаты. Переоформление с ипотекой в пользу продавца — отдельный путь; подходит ли он вам, спросите адвоката.
Что будет, если я просрочу платёж?+
Всё решает пункт о просрочке в договоре: проценты или штраф, право на расторжение после определённого числа пропущенных платежей и сумма возврата при расторжении. Прочитайте эти пункты до подписания и закрепите письменно всё, что неясно.
Могут ли иностранцы взять ипотеку на Северном Кипре или использовать кредит банка своей страны?+
Жилищный кредит Halkbank в ТРСК доступен проживающим в ТРСК гражданам ТРСК и Турции. Есть ли продукты для иностранцев без проживания и можно ли купить жильё на кредит зарубежного банка, по официальным источникам подтвердить не удалось; уточните в своём банке.